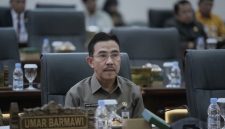


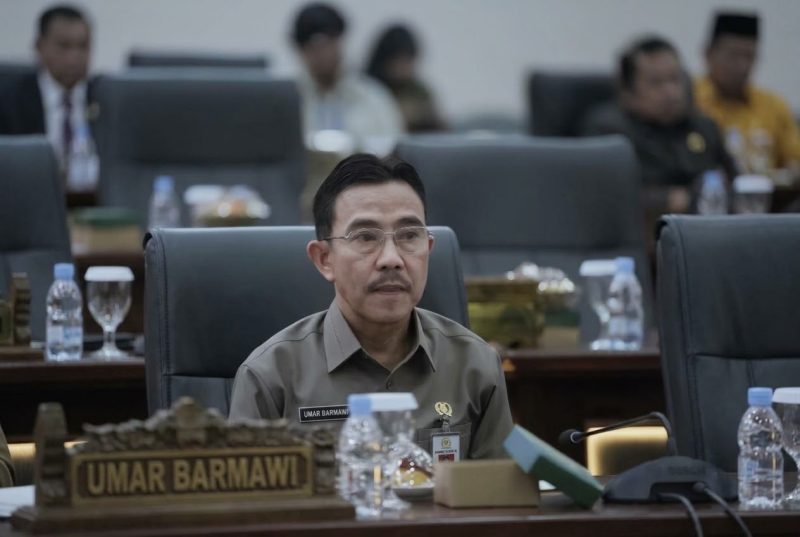
Umar menggarisbawahi bahwa ketiadaan dividen tidak selalu mengindikasikan kerugian, sebab bisa dipengaruhi oleh kebijakan pencadangan, pengembangan usaha, atau keputusan rapat umum pemegang saham (RUPS).
Kendati demikian, keterbukaan laporan keuangan, laporan laba-rugi, tingkat klaim, hingga hasil audit independen tetap diperlukan sebagai basis pengawasan DPRD.
Di samping itu, Pansus juga menyoroti informasi mengenai gearing ratio Jamkrida Banten yang disebutkan mencapai 73,1 kali, melampaui batas rasio ideal yang merujuk pada kajian sebesar 40 kali.
Pansus mendorong verifikasi data resmi untuk memformulasikan langkah mitigasi risiko.
“Tambahan modal tidak otomatis menyelesaikan persoalan. Jika tata kelola dan pengendalian risiko tidak dibenahi, modal baru justru berpotensi memperbesar kapasitas perusahaan menanggung risiko yang belum terkendali,” ungkap Umar.
Ia mengingatkan bahwa keputusan penyertaan modal adalah bentuk penggunaan kekayaan daerah.
“Penyertaan modal bukan hadiah politik kepada BUMD. Keputusan itu merupakan penggunaan kekayaan publik yang harus didasarkan pada kebutuhan nyata, kelayakan bisnis, dan manfaat yang dapat diuji,” tegasnya.
Umar juga menekankan, tujuan utama penguatan Jamkrida Banten adalah memberikan jembatan penjaminan bagi UMKM yang kerap terkendala masalah agunan (collateral) saat mengajukan pembiayaan ke perbankan.
Pansus menegaskan, indikator keberhasilan Jamkrida tidak boleh hanya dilihat dari nominal penjaminan yang diterbitkan, tetapi juga dari sejauh mana jumlah pelaku UMKM baru yang berhasil terfasilitasi.
Data penerima penjaminan diharapkan mencakup pemerataan wilayah, pelaku usaha perdesaan, wirausaha pemula, hingga kelompok usaha perempuan.
“Dukungan tersebut perlu diimbangi dengan pendampingan manajemen keuangan, legalitas, hingga akses pasar melalui sinergi dengan perbankan, pemerintah kabupaten/kota, dan perguruan tinggi,” paparya.
Untuk menjamin efektivitas pengawasan selama tiga tahun tahap penyertaan modal tunai, Umar merumuskan lima indikator evaluasi kinerja, yang meliputi kesehatan keuangan perusahaan, perluasan akses pembiayaan UMKM, dampak pertumbuhan ekonomi, kontribusi terhadap Pendapatan Asli Daerah (PAD) dan keterbukaan dan akuntabilitas tata kelola.
“Jika modal perusahaan bertambah tetapi akses pembiayaan bagi UMKM tidak berkembang secara berarti, tujuan penyertaan modal perlu dievaluasi,” pungkas Umar. (ADV)
Halaman : 1 2